2026년 귀속 연말정산 미리보기 개통일은 10월 21일 현재 아직 발표되지 않았어요. 지금은 올해 바뀐 공제와 이미 쓴 지출 자료를 살펴볼 수 있어요.
‘귀속’은 소득과 지출이 속하는 해를 뜻해요. 2026년 귀속분은 2026년 1~12월 소득과 지출을 2027년 초에 정산해요.
이 1~12월처럼 세금을 계산하는 기간을 ‘과세기간’이라고 해요. 회사는 2027년 2월분 급여를 줄 때 정산해요. [S5a]
소득세법 제140조는 다음 해 2월분 급여를 받기 전까지 신고서를 내도록 정해요. 퇴직했다면 퇴직한 달 급여를 받기 전까지예요. 사내 마감일은 회사가 그보다 앞서 정할 수 있어요. [S5b]
AI 보조 초안 · 편집부 검수 | 최종 확인일 2026-10-21
공식 출처 박스
- 국세청 연말정산 종합 안내: 10월 21일 현재 게시된 안내는 2025년 귀속분이에요. ‘연말정산 주요 정보’ 목록에 ‘2026년 개정세법 요약’이 있어요. 확인일 2026-10-21.
- 소득세법 제140조(근로소득자의 소득공제 등 신고): 회사에 신고서를 내는 법정 시한이에요. 확인일 2026-10-21.
- 홈택스: 미리보기·간소화 서비스가 열리는 곳이에요. 확인일 2026-10-21.
대상과 기준, 시점 한눈에 보기
‘비과세’는 세금을 매기지 않는다는 뜻이에요. ‘총급여’는 비과세 소득을 뺀 1년 치 급여 합계예요. ‘세대주’는 주민등록상 세대를 대표하는 사람이에요.
‘인적공제’는 본인과 부양가족 수에 따라 소득에서 빼 주는 공제예요. 그중 기본공제는 1명당 연 150만원이에요. ‘기본공제 대상’은 나이·소득 요건을 갖춰 이 공제를 받는 가족이에요. [S5g]
‘소득공제’는 세금을 매길 금액을 줄이고, ‘세액공제’는 계산된 세금을 줄여요.
| 항목 | 시점 | 확인처 |
|---|---|---|
| 회사 연말정산 | 2027년 2월분 급여 지급 때 정산 | 회사 담당자 [S5a][S5b] |
| 미리보기 | 개통일 발표 전(지난해 2025-11-05) | 홈택스 [S1][S11][S13] |
| 간소화 | 개통일 발표 전(지난해 2026-01-15) | 홈택스 [S1][S12][S13] |
- 회사 연말정산 대상은 회사에서 연말정산을 하는 근로자예요. 정해진 금액은 없고, 소득·공제에 따라 정산액이 달라져요.
- 공제 신고서는 법상 2월분 급여를 받기 전까지 회사에 내요. 사내 마감은 그보다 앞서 회사가 정해요.
- 미리보기는 예상세액을 미리 보려는 근로자가 쓰는 예상세액 계산 서비스예요.
- 간소화는 공제 증빙을 모으는 근로자가 쓰는 공제 자료 조회 서비스예요.
| 항목 | 대상 | 적용 시점 |
|---|---|---|
| 신용카드 등 소득공제 한도 | 기본공제 대상 자녀가 있는 근로자 | 2026.1.1. 이후 사용분 [S3][S4][S7] |
| 자녀세액공제 나이 | 기본공제 대상 자녀·손자녀 | 2026년 과세기간분부터 [S3][S5d][S6] |
| 예체능 교육비 | 9세 미만이거나 2학년 이하인 초등학생 | 2026.1.1. 이후 지출분 [S3] |
| 별도 거주 배우자 월세 | 요건을 모두 갖춘 세대주의 배우자 | 2026.1.1. 이후 지출분 [S3][S9] |
| 고향사랑기부금 | 고향사랑기부금을 낸 거주자 | 2026.1.1. 이후 기부분 [S3][S8] |
- 신용카드 등 소득공제 한도: 총급여 7천만원 이하는 자녀 1명 350만원·2명 이상 400만원이에요. 초과는 1명 275만원·2명 이상 300만원이에요. 적용기한은 2028.12.31.이에요.
- 자녀세액공제 나이: 2026년 과세기간분은 9세 이상이에요. 2017년생은 이 단계 기준 적용에서 제외돼요.
- 예체능 교육비: 대상 나이·학년은 연말 현재 기준이에요. 공제율은 15%, 한도는 취학 전 아동·초중고생 1명당 300만원이에요.
- 별도 거주 배우자 월세: 배우자 총급여 8천만원 이하, 주소지가 서로 다른 시·군 또는 자치구 등 3가지 요건(본문)을 갖춰야 해요. 부부 월세액 합산 연 1,000만원 한도예요.
- 고향사랑기부금: 10만원 이하 110분의 100, 10만원 초과~20만원 이하 40%예요. 20만원 초과~2천만원 이하는 15%(특별재난지역 30%)예요.
귀속연도에 맞춰 살펴볼 달라진 공제
소득공제는 세율을 곱하기 전 금액(과세표준)을 줄여 줘요. 세액공제는 계산된 세금에서 정해진 금액을 바로 빼 줘요. 그래서 같은 금액이라도 둘의 효과는 달라요.
신용카드 등 소득공제는 자녀 수에 따라 기본한도가 달라져요
카드 공제는 총급여의 25%를 넘게 쓴 금액부터 계산해요. 이 25% 선을 ‘최저사용금액’이라고 해요. 결제수단과 사용처에 따라 공제율이 달라요. [S7]
| 구분 | 공제율·조건 | 출처 |
|---|---|---|
| 신용카드 | 15% | [S3][S7] |
| 현금영수증·체크카드 | 30% | [S3][S7] |
| 전통시장·대중교통 | 40% | [S3][S7] |
| 도서·공연·박물관·미술관·영화·체육시설 | 30%, 총급여 7천만원 이하만 적용 | [S3][S7] |
여기서 자녀는 기본공제 대상인 자녀와 손자녀 등이에요. 입양자·위탁아동·재혼한 배우자의 자녀도 들어가요. [S3]
| 구분 | 총급여 7천만원 이하 | 총급여 7천만원 초과 |
|---|---|---|
| 종전 기본한도 | 300 | 250 [S3][S4][S7] |
| 자녀 1명 | 350 | 275 [S3][S4][S7] |
| 자녀 2명 이상 | 400 | 300 [S3][S4][S7] |
전통시장·대중교통 등 추가공제 한도는 그대로예요. 총급여 7천만원 이하는 300만원, 초과는 200만원이에요. 2026.1.1. 이후 사용분부터 적용되고, 적용기한은 2028.12.31.이에요. [S3][S7]
일부 교육비는 신용카드 소득공제 대상에서 빠져요
카드로 낸 교육비 중 카드 공제에서 빠지는 항목이 늘었어요. 평생교육시설·학교 외 기관의 학위취득과정 수업료가 추가됐어요. 직업능력개발훈련시설의 훈련 수강료도 추가됐어요. [S3][S10]
국세청 자료의 항목 이름은 ‘신용카드 소득공제 대상에서 교육비 세액공제 대상을 제외’예요. 2026.2.27.이 속하는 과세기간, 즉 2026년 지출분부터 적용돼요. [S3]
자녀세액공제는 나이 기준이 해마다 바뀌어요
2026년 4월 21일 소득세법이 바뀌었어요. 자녀세액공제 대상 나이가 8세 이상에서 13세 이상으로 올라갔어요. [S5d]
다만 부칙(개정법 끝에 붙는 시행일·적용 규칙)에 경과규정이 있어요. 경과규정은 법이 바뀔 때 몇 년에 걸쳐 단계적으로 적용하는 규칙이에요. 그래서 2029년까지는 아래 기준을 따라요. [S6]
| 과세기간 | 단계별 나이 기준 | 출처 |
|---|---|---|
| 2026년 | 9세 이상 | [S3][S6] |
| 2027년 | 10세 이상 | [S3][S6] |
| 2028년 | 11세 이상 | [S3][S6] |
| 2029년 | 12세 이상 | [S3][S6] |
나이는 그 과세기간 중 해당 나이가 되는 날이 있으면 충족한 것으로 봐요. [S5f]
2017년생 자녀가 있다면 따로 봐야 해요. 부칙은 2017년생 자녀·손자녀에게 위 단계 기준을 적용하지 않는다고 정해요.
그 대신 어떤 기준이 적용되는지는 법문만으로 단정하기 어려워요. 국세청 2026년 귀속 안내가 나오면 그 설명을 기준으로 봐요. [S6]
2018년생 자녀는 2026년 귀속분 자녀세액공제 대상이 아니에요. 2026년 기준은 9세 이상인데, 2018년생은 2026년 중 8세예요. 2025년에도 7세여서 종전 8세 기준에 들지 않았어요. [S5f][S6]
공제금액은 그대로예요. 자녀 1명은 연 25만원, 2명은 연 55만원이에요. 3명 이상은 55만원에 2명을 넘는 1명당 40만원을 더해요. [S5d]
그해 출산·입양 신고한 자녀 공제도 그대로예요. 첫째 30만원, 둘째 50만원, 셋째 이상 70만원이에요. [S5d]
교육비는 예체능 교육과 소득요건이 달라져요
예능학원·체육시설 교육비가 세액공제 대상에 들어왔어요. 연말 현재 9세 미만이거나 2학년 이하인 초등학생만 해당돼요.
공제율은 15%예요. 한도는 취학 전 아동·초중고생 1명당 300만원이에요. [S3]
기본공제 대상 가족의 교육비 공제에서 소득요건도 없어졌어요. 종전에는 그 가족의 소득금액이 100만원 이하여야 했어요. 근로소득만 있으면 총급여 500만원 이하가 기준이었어요. [S3]
국세청 자료는 이를 ‘직계비속등 소득요건 폐지’로 적어요. 법에서 직계비속등은 배우자·자녀 등 직계비속·형제자매·입양자·위탁아동을 묶은 말이에요. 대학생 교육비 한도는 1명당 900만원이에요. [S3][S5e]
두 변경 모두 2026.1.1. 이후 지출분부터 적용돼요(소득세법 부칙 제5조, 법률 제21221호). [S3][S17]
보육수당 비과세 한도는 자녀별로 적용해요
회사가 6세 이하 자녀 보육과 관련해 주는 수당의 기준이 바뀌었어요. 비과세 한도가 근로자 1인당 월 20만원이었어요.
2026년부터는 자녀 1인당 월 20만원이에요. 2026.1.1. 이후 받는 분부터 적용돼요. [S3]
월세는 별도 거주 배우자와 주택 기준을 살펴봐요
종전에는 총급여 8천만원 이하인 무주택 세대주가 주로 대상이었어요. 2026년 지출분부터는 세대주의 배우자도 따로 공제받을 수 있어요. [S3]
배우자는 아래 세 가지를 모두 갖춰야 해요. [S3][S9]
- 세대주와 배우자의 주소지가 서로 다른 시·군 또는 자치구에 있어요. 주소지는 임대차계약서와 주민등록표 등본 기준이에요.
- 배우자와 주소지가 같은 가족이 연말 현재 주택이 없어요. 여기서 가족은 세대주·배우자 양쪽의 직계존비속(그 배우자 포함)과 형제자매예요. 직계존비속은 부모·조부모와 자녀·손자녀처럼 위아래 세대 가족이에요.
- 배우자 본인의 총급여가 8천만원 이하예요.
따로 산다는 사실만으로 공제가 정해지지는 않아요. 한도를 계산할 때는 세대주와 배우자의 월세액을 합쳐요. 합산 한도는 연 1,000만원이에요. [S3]
대상 주택의 가격 기준은 ‘기준시가’예요. 기준시가는 세금 계산에 쓰려고 정부가 정해 고시하는 가격이에요.
실제 거래 가격과는 달라요. 국세청 요약 자료에는 ‘시가’로 적혀 있지만, 시행령 원문은 ‘기준시가’예요. [S9]
| 구분 | 면적 기준 | 또는 기준시가 |
|---|---|---|
| 기본공제 대상 자녀·손자녀가 3명 이상 | 전용면적 100㎡ 이하 | 4억원 이하 [S9] |
| 그 밖의 경우 | 국민주택규모 이하 | 4억원 이하 [S9] |
국민주택규모는 85㎡ 이하예요. 수도권 밖의 도시지역이 아닌 읍·면 지역은 100㎡ 이하예요. [S9]
배우자 대상 확대는 2026.1.1. 이후 지급하는 월세부터 적용돼요(조세특례제한법 부칙 제17조, 법률 제21223호). 국세청 개정세법 요약도 같은 시점을 적어요. [S16][S3]
자녀·손자녀 3명 이상의 100㎡ 기준은 시행령 개정으로 들어갔어요. 국세청 개정세법 요약은 2026.1.1. 이후 지출분부터라고 적지만, 시행령 부칙에는 적용 시점이 따로 없어요. [S3][S18]
고향사랑기부금은 일부 구간의 공제율이 올라요
| 기부금 구간 | 공제율 | 출처 |
|---|---|---|
| 10만원 이하 | 110분의 100 | [S3][S8] |
| 10만원 초과~20만원 이하 | 40% | [S3][S8] |
| 20만원 초과~2천만원 이하 | 15% | [S3][S8] |
| 특별재난지역 기부 시 20만원 초과분 | 30% | [S3][S8] |
10만원 이하는 변동이 없어요. 10만원 초과~20만원 이하는 종전 15%에서 40%로 바뀌었어요. [S3][S8]
20만원 초과~2천만원 이하의 15%는 그대로예요. 다만 시작 구간이 20만원 초과로 바뀌었어요. [S3][S8]
특별재난지역 30%는 특별재난지역 선포일부터 3개월 안에 기부한 경우예요. [S3][S8]
2026.1.1. 이후 기부분부터 적용돼요. 이미 낸 기부금은 영수증으로 구간을 따져 봐요. [S3]
미리보기와 회사 정산 일정은 나눠서 봐요
미리보기 개통일은 발표 전이에요
국세청 보도자료 목록에는 10월 21일 현재 2026년 귀속 미리보기 발표가 없어요. 종합 안내도 아직 2025년 귀속 내용이에요. [S1][S2]
지난해 미리보기는 2025년 11월 5일에 열렸어요. 당시에는 1~9월 카드 사용액과 지난 연말정산 공제액으로 예상세액을 계산했어요. 올해 개통일을 뜻하는 날짜는 아니에요. [S11]
지난해 이용 경로는 아래와 같았어요. 메뉴 이름은 해마다 바뀔 수 있어요. [S11]
홈택스 로그인 > 장려금·연말정산·기부금 > 편리한 연말정산 > 연말정산 미리보기
지난해 국세청은 맞춤형 안내를 카카오톡으로 보냈어요. 받지 못하면 네이버 전자문서로 안내했어요. 문자·전화로는 안내하지 않는다고 밝혔어요. [S11]
간소화 개통일도 발표 전이에요
2026년 귀속 간소화 개통일도 아직 발표 전이에요. 지난해 간소화는 2026년 1월 15일에 열렸어요.
최종 확정 자료는 1월 20일부터 나왔어요. 올해 날짜는 국세청 발표로 정해져요. [S1][S12]
의료비 간소화 자료를 모으는 기관에 보건복지부가 추가됐어요. 종전에는 국민건강보험공단만 있었어요.
2025.11.28.이 속하는 과세기간분부터 적용돼요. 즉 2025년 귀속분부터 이미 적용된 내용이에요. [S3][S15]
회사에 내는 시한과 회사가 세무서에 내는 시한은 달라요
| 구분 | 시점·기준 | 출처 |
|---|---|---|
| 근로자 → 회사 공제 신고서 | 2027년 2월분 급여를 받기 전까지(법정) | [S5b] |
| 회사 연말정산 | 2027년 2월분 급여를 지급할 때 | [S5a] |
| 추가 납부 분납 | 2027년 2월분~4월분 급여 때까지 | [S5a] |
| 회사 → 세무서 근로소득 지급명세서 | 2027년 3월 10일까지 | [S5c] |
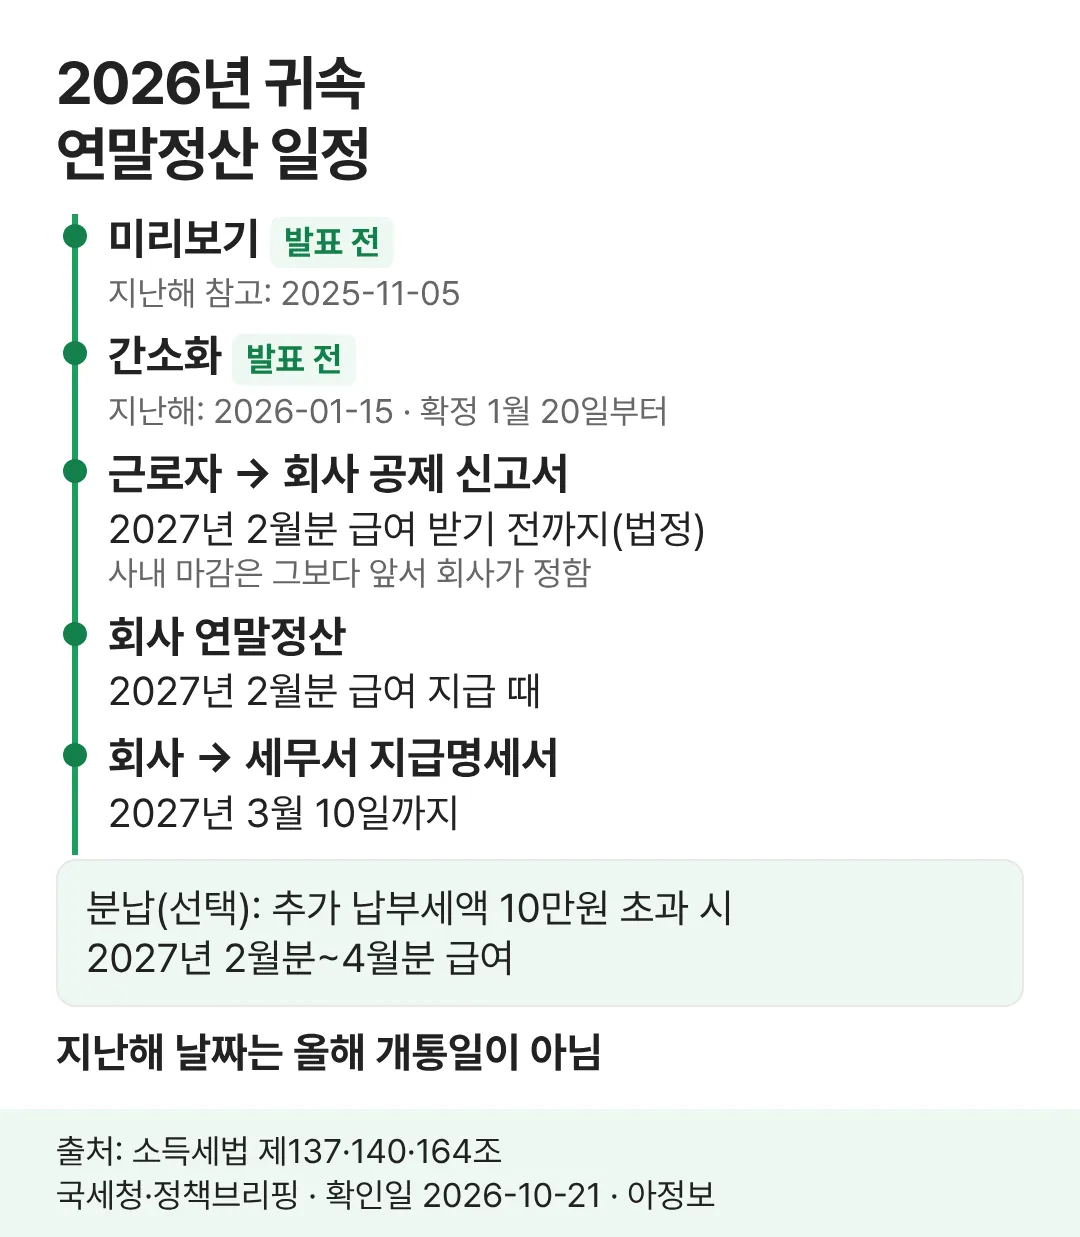
근로자 신고서의 사내 마감은 법정 시한보다 앞서 회사가 정해요. [S5b]
분납은 추가 납부세액이 10만원을 넘을 때 나눠 뗄 수 있는 방식이에요. [S5a]
원천징수는 회사가 급여를 줄 때 세금을 미리 떼어 내는 거예요. 분납도 회사가 급여에서 나눠 떼는 방식이에요. 분납 적용 절차는 회사 담당자가 안내해요. [S5a]
3월 10일은 회사가 세무서에 서류를 내는 기한이에요. 근로자가 회사에 서류를 내는 시한과는 달라요. [S5c]
지금 준비할 수 있는 것은 이미 있는 자료예요
- 부양가족 간소화 자료제공 동의 상태를 봐요. 동의했다고 공제 요건까지 충족되는 것은 아니에요. [S2]
- 자녀 수와 출생연도를 적어 봐요. 2017년생·2018년생이 있으면 자녀세액공제 나이 기준을 따로 봐요. [S5f][S6]
- 올해 쓴 내역을 결제수단별로 나눠 봐요. 신용카드·체크카드·현금영수증과 사용처를 구분해요. [S7]
- 월세 계약서와 이체 내역이 어디 있는지 알아 둬요. 지난해 간소화에는 공공임대주택사업자에게 낸 월세만 기본으로 나왔어요. 카드로 낸 월세는 자율 제출이라 안 나올 수 있었어요. 일반 월세는 계약서·이체 내역을 직접 챙겨야 했어요. [S12]
월세 세액공제 서류는 월세 세액공제 서류 준비에서 따로 정리했어요.
- 고향사랑기부금 영수증을 모아 둬요. 10만원·20만원을 경계로 공제율이 달라요. [S8]
가상 인물 예시: 사용액과 공제한도를 나눠 계산해요
가상 인물 예시이며 실제 사례가 아니에요. A씨의 2026년 총급여는 5,000만원이에요. 기본공제 대상 자녀는 2명으로 가정해요.
쓴 금액은 모두 공제 대상 사용처라고 가정해요. 보험료·공과금·자동차 구입처럼 빠지는 항목은 없다고 봐요. [S3][S4][S7]
최저사용금액은 5,000만원 × 25% = 1,250만원이에요. [S7]
| 가정 | 계산 | 한도 적용 전 |
|---|---|---|
| 경우1: 신용카드만 2,500만원 사용 | (2,500만원 − 1,250만원) × 15% | 187만 5천원 [S3][S4][S7] |
| 경우2: 체크카드만 3,500만원 사용 | (3,500만원 − 1,250만원) × 30% | 675만원 [S3][S4][S7] |
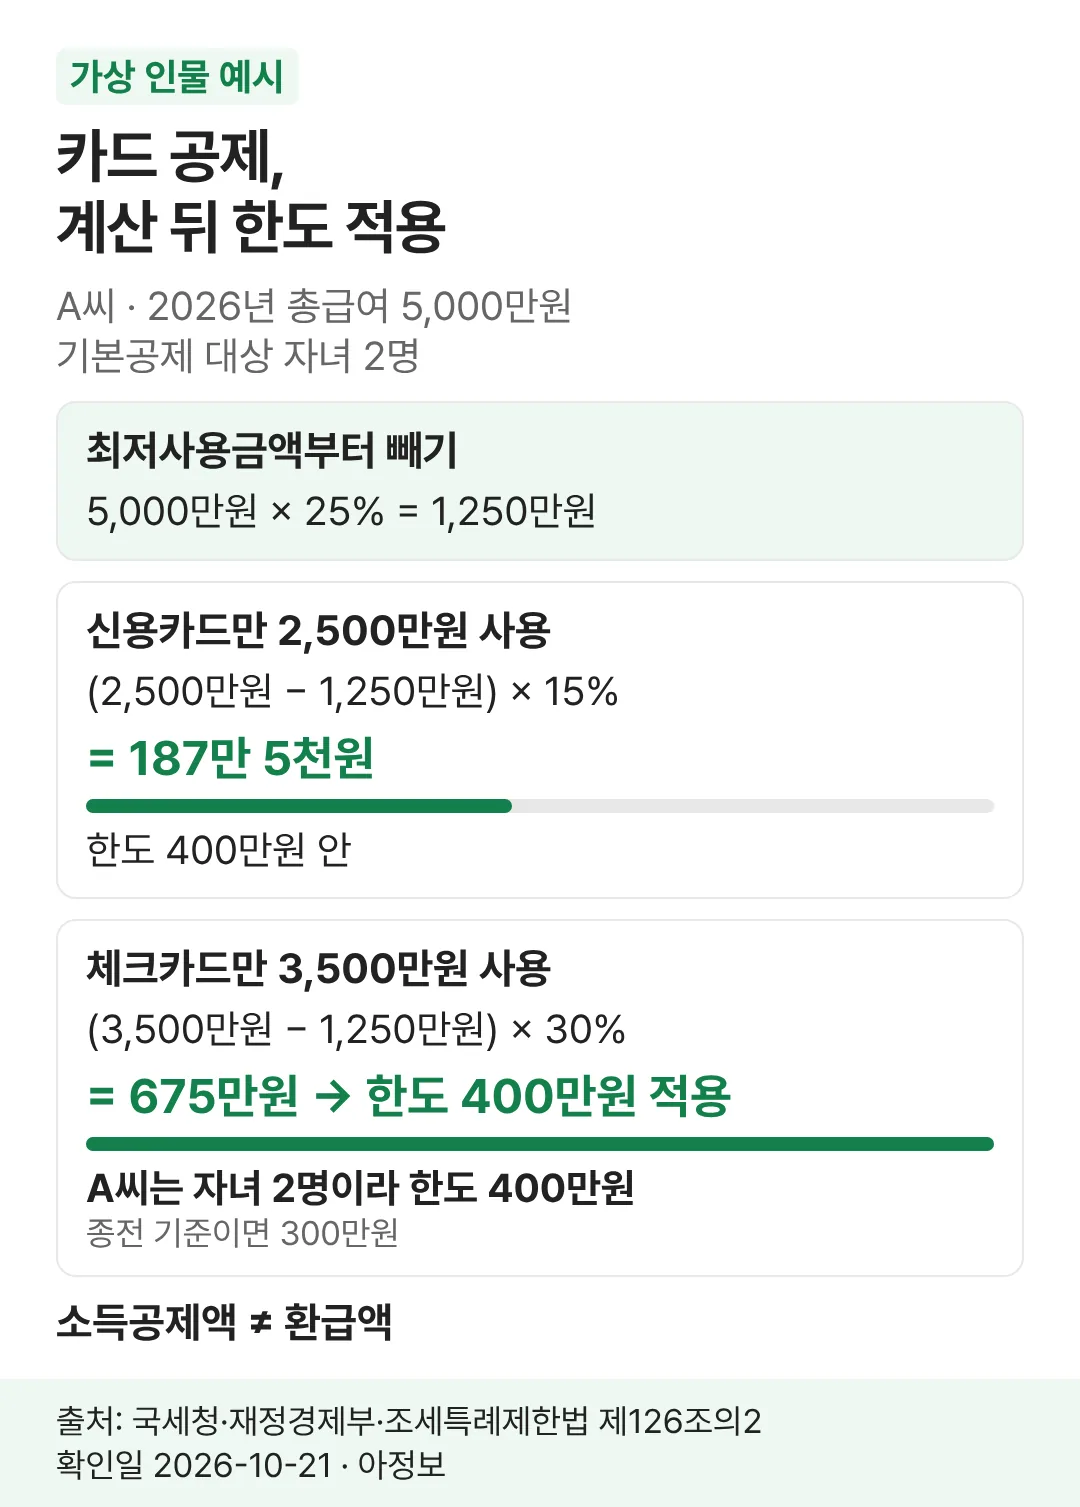
경우1은 한도 400만원 안이라 한도 상향과 관계없어요. [S3][S4][S7]
경우2의 기본한도는 종전 기준이면 300만원이에요. 2026년 귀속은 자녀 2명이라 400만원이에요. [S3][S4][S7]
두 경우 모두 전통시장·대중교통 사용분과 추가공제는 없다고 가정해요. [S7]
소득공제액은 돌려받는 세금(환급액)과 같은 숫자가 아니에요. 실제 세금은 다른 공제와 세율에 따라 달라져요. 여기서는 세금까지 계산하지 않아요. [S7]
30초 체크리스트
- ☐ 보고 있는 공지가 ‘2026년 귀속’인지 봤어요.
- ☐ 미리보기·간소화 개통 공지가 나왔는지 살폈어요.
- ☐ 회사의 서류 제출 마감일을 알아요.
- ☐ 부양가족 자료제공 동의 상태를 점검했어요.
- ☐ 2017·2018년생 자녀가 있으면 국세청 귀속 안내를 따로 볼 걸 알아요.
- ☐ 월세 계약서·기부금 영수증을 한곳에 모아 뒀어요.
체크 결과만으로 공제 여부가 정해지지는 않아요. 개인별 적용은 회사 담당자나 국세상담센터 126에 물어볼 수 있어요. [S14]
자주 묻는 질문
올해 미리보기는 언제 열리나요?
10월 21일 현재 발표 전이에요. 지난해에는 2025년 11월 5일에 열렸어요. 올해 날짜는 국세청 보도자료와 홈택스 공지가 나와야 알 수 있어요. [S1][S11]
회사 서류 마감은 법에 정해져 있나요?
법은 다음 해 2월분 급여를 받기 전까지 신고서를 내도록 정해요. 실제 사내 마감일은 그보다 앞서 회사가 정해요. [S5b]
소득공제 한도만큼 돌려받는 건가요?
아니에요. 한도는 과세표준에서 뺄 수 있는 최대 금액이에요. 돌려받는 세금은 다른 공제와 세율에 따라 달라져요. [S7]
추가로 낼 세금은 나눠 낼 수 있나요?
추가 납부세액이 10만원을 넘으면 나눠 낼 수 있어요. 다음 해 2월분~4월분 급여 때까지 회사가 나눠 떼요. 처리 절차는 회사 담당자에게 물어봐요. [S5a]
안내
공제 적용과 정산 결과는 개인 상황에 따라 달라질 수 있어요. 개인별 판단은 회사 담당자나 국세청 국세상담센터 126에서 확인해요. [S14]
출처
모든 출처의 확인일은 2026-10-21이에요.
- [S1] 국세청 보도자료 목록: https://www.nts.go.kr/nts/na/ntt/selectNttList.do?bbsId=1028&mi=2201 · 확인일 2026-10-21.
- [S2] 국세청 연말정산 종합 안내: https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=238938&mi=6645 · 확인일 2026-10-21.
- [S3] 국세청 ‘2026년 연말정산 관련 개정세법 요약'(hwp): https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=238938&mi=6645 페이지의 ‘연말정산 주요 정보’ 목록에서 ‘2026년 개정세법 요약’을 누르면 내려받을 수 있어요. · 확인일 2026-10-21.
- [S4] 재정경제부 ‘이렇게 달라집니다’ 신용카드 등 소득공제 한도: https://whatsnew.mofe.go.kr/mec/ots/dif/view.do?comBaseCd=DIFTYPCD&difField1=DIFFIELD05&difSer=a4949398-2661-4119-8503-a5da5336cfa8&temp=2026&temp2=HALF001 · 확인일 2026-10-21.
- [S5a] 소득세법 제137조(근로소득세액의 연말정산): https://www.law.go.kr/법령/소득세법/제137조 · 확인일 2026-10-21.
- [S5b] 소득세법 제140조(근로소득자의 소득공제 등 신고): https://www.law.go.kr/법령/소득세법/제140조 · 확인일 2026-10-21.
- [S5c] 소득세법 제164조(지급명세서의 제출): https://www.law.go.kr/법령/소득세법/제164조 · 확인일 2026-10-21.
- [S5d] 소득세법 제59조의2(자녀세액공제): https://www.law.go.kr/법령/소득세법/제59조의2 · 확인일 2026-10-21.
- [S5e] 소득세법 제59조의4(특별세액공제, 교육비): https://www.law.go.kr/법령/소득세법/제59조의4 · 확인일 2026-10-21.
- [S5f] 소득세법 제53조(생계를 같이 하는 부양가족의 범위와 그 판정시기) 제5항: https://www.law.go.kr/법령/소득세법/제53조 · 확인일 2026-10-21.
- [S5g] 소득세법 제50조(기본공제): https://www.law.go.kr/법령/소득세법/제50조 · 확인일 2026-10-21.
- [S6] 소득세법 부칙(법률 제21548호, 2026.4.21.) 제2조: https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=285523&efYd=20260421 (화면 왼쪽 ‘부칙’ 목록) · 확인일 2026-10-21.
- [S7] 조세특례제한법 제126조의2(신용카드 등 사용금액에 대한 소득공제): https://www.law.go.kr/법령/조세특례제한법/제126조의2 · 확인일 2026-10-21.
- [S8] 조세특례제한법 제58조(고향사랑 기부금에 대한 세액공제): https://www.law.go.kr/법령/조세특례제한법/제58조 · 확인일 2026-10-21.
- [S9] 조세특례제한법 시행령 제95조(월세 세액공제) 제2항·제5항: https://www.law.go.kr/법령/조세특례제한법시행령/제95조 · 확인일 2026-10-21.
- [S10] 조세특례제한법 시행령 제121조의2(카드 공제 제외 항목 제2호의2): https://www.law.go.kr/법령/조세특례제한법시행령/제121조의2 · 확인일 2026-10-21.
- [S11] 정책브리핑(국세청) 2025.11.05·2025.11.10 미리보기 개통 안내(지난해 참고): https://www.korea.kr/news/policyNewsView.do?newsId=148954010 , https://www.korea.kr/news/policyNewsView.do?newsId=148954467 · 확인일 2026-10-21.
- [S12] 국세청 보도참고자료 ‘연말정산 간소화 서비스, 1월 15일(목) 개통합니다'(2026.1.14., 지난해 참고): https://www.nts.go.kr/nts/na/ntt/selectNttInfo.do?mi=2201&nttSn=1347979 · 확인일 2026-10-21.
- [S13] 홈택스: https://www.hometax.go.kr/ · 확인일 2026-10-21.
- [S14] 국세청 누리집(국세상담센터 126): https://www.nts.go.kr/ · 확인일 2026-10-21.
- [S15] 소득세법 시행령 별표 4(2025.11.28. 개정) 제3호 의료비 자료집중기관: https://www.law.go.kr/%EB%B2%95%EB%A0%B9%EB%B3%84%ED%91%9C%EC%84%9C%EC%8B%9D/%28%EC%86%8C%EB%93%9D%EC%84%B8%EB%B2%95%EC%8B%9C%ED%96%89%EB%A0%B9,20261001,%EB%B3%84%ED%91%9C4%29 · 확인일 2026-10-21.
- [S16] 조세특례제한법 부칙(법률 제21223호, 2025.12.23.) 제1조·제17조: https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=284389 (화면 왼쪽 ‘부칙’ 목록) · 확인일 2026-10-21.
- [S17] 소득세법 부칙(법률 제21221호, 2025.12.23.) 제1조·제5조: https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280405&efYd=20260101 (화면 왼쪽 ‘부칙’ 목록) · 확인일 2026-10-21.
- [S18] 조세특례제한법 시행령 부칙(대통령령 제36127호, 2026.2.27.) 제1조: https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=283625 (화면 왼쪽 ‘부칙’ 목록) · 확인일 2026-10-21.
변경 이력
- 2026-10-21: 초안 작성. 2026년 귀속 미리보기·간소화 일정은 발표 전으로 표시 [S1][S2]
- 2026-10-21: 월세 주택 기준을 ‘기준시가’로 정정, 회사 제출 시한을 소득세법 제140조 기준으로 정정, 지난해 간소화 개통일 추가 [S5b][S9][S12]
- 2026-10-21: 지난해 간소화 월세 자료 설명 정정(공공임대주택 월세는 제공), 2018년생 자녀세액공제 설명을 결론부터 정리, 의료비 간소화 출처(소득세법 시행령 별표 4) 추가 [S6][S12][S15]
- 2026-10-21: 관련 글 링크 추가
- 2026-10-21: 월세·교육비 적용 시점에 부칙 근거 추가, 100㎡ 기준은 국세청 요약과 시행령 부칙의 적용 시점 차이 명시, 국민주택규모 지역 표현·퇴직자 신고 시한 보완 [S3][S5b][S9][S16][S17][S18]